
日本総険(5840)のIPO情報と初値予想
- 2026/11/13
- IPO企業一覧
日本総険(5840)の福証Qボードへの新規上場が承認されました。ここでは、日本総険のIPOに関する基本情報から投資分析、AIによる初値予測など、詳細なデータをどこよりも早く公開します!!
0目次
1企業の基本情報
企業概要
事業内容は、『保険仲立人業を中核としたリスクサービス事業』となっています。
| 会社名 | 日本総険(5840) |
|---|---|
| 所在地 | 香川県高松市サンポート2番1号 |
| 設立日 | 1996年12月3日 |
| 従業員数 | 35人 |
| 業種 | 保険業 |
【企業サイト】
https://www.iba-ns.com/

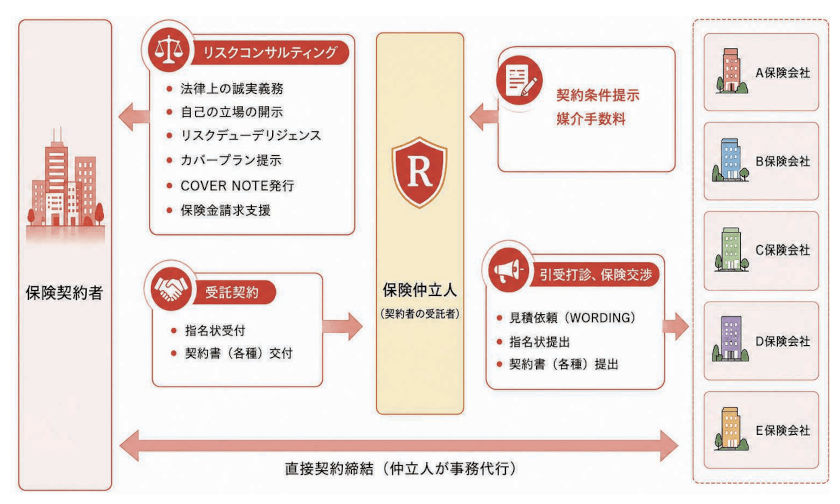
沿革
代表取締役社長 葛??石 智
日本総険は平成8年12月に当時の大蔵省にて登録・認可を受け、「技術でリスクを管理する」というコンセプトで企業努力を続けてまいりました。我が国では保険仲立人の先達はなく、また海外ブローカーはリスクを扱う技術の開示や提供をしないこともあり、日本総険は独自に研究開発を行なってまいりました。
財務データ
2025年11月期の事業売上は585百万円で、構成比は販売実績別に、保険ブローキング36469.9%、保証ビジネスサポート12014.7%、クレジットワランティ43733.8%、その他7779.7%となっています。
前期(25.11)は保証ビジネスサポートサービス及びクレジットワランティサービスの契約増加等により、前期比で売上は9%増、最終は48百万円で着地しました。
今期(26.11)は保険ブローキングサービスにおいて大口顧客の離脱があったものの、保証ビジネスサポートサービス及びクレジットワランティーサービスが順調に伸びたことにより、売上は20%増、最終は56百万円を見込んでいます。1株利益は42.42円、配当は10円予想としています。
▌主要な経営指標等の推移
| 決算期 | 2021/11 | 2022/11 | 2023/11 | 2024/11 | 2025/11 |
|---|---|---|---|---|---|
| 売上高 | 221 | 239 | 236 | 536 | 585 |
| 経常益 | △18 | 12 | △6 | 59 | 72 |
| 最終益 | △19 | 11 | 0 | 49 | 48 |
| 純資産 | 54 | 65 | 66 | 118 | 155 |
| 総資産 | 209 | 239 | 246 | 452 | 447 |
▌販売実績別の売上内訳(2025.11)
▌BPS(1株純資産) / EPS(1株利益)の推移
▌比率分析
企業の『収益力』や『安全性』を上場している全業種3,637社の中央値と比較すると、収益力は自己資本利益率 が31%など、かなり高い数値となっています。
また、安全性の観点から資産負債構成を見ると、自己資本比率が34.8%となっており、平均的な状態といえます。
| 貸借対照表 B/S | 損益計算書 P/L |
|---|---|
| 総資産 447 百万円 | 売上高 585 百万円 |
| ▉流動資産 ▉固定資産 | ▉流動負債 ▉固定負債 ▉純資産 | ▉売上原価 ▉販管費一 ▉営業利益 | ▉売上高 ▉営業損失 |
※カッコ内の数値は全業種(3,637社)の平均値(μ)及び中央値(Me)です。
株主の状況
現在の発行済株式総数は1,330千株で、株式保有割合は、経営陣52.9%、その他33.2%、ベンチャーキャピタル(VC)13.9%となっています。
VCが一定割合の株式を保有しているため、初値や上場後の株価形成に際し、ロックアップから外れた段階で売り圧力が強まるリスクがあります。また、主要株主にロックアップが入っているのは安心材料になります。
| 株主名 | 持株比率 | ロックアップ |
|---|---|---|
| 葛??石 智(社長) | 37.70% | アップ |
| 葛??石 真士 | 15.20% | 180日 |
| 葛??石 晋三 | 15.20% | 180日 |
| 日本アジア投資㈱ | 6.50% | 180日 |
| K&Pパートナーズ1号LPS | 4.50% | 90日/1.5倍 |
| K&Pパートナーズ2号LPS | 3.50% | 90日/1.5倍 |
| 上村 龍文 | 3.00% | 180日 |
| 神原 正晶 | 1.50% | 180日 |
| 米津 健一 | 1.50% | |
| 葛石 朋子 | 1.10% | 180日 |
| 上記以外 | 10.30% |
▌現在の株式総数と株主構成
株式総数 1,330千株(2026年11月9日現在)
| 52.9 % | – % | 33.2 % | 13.9 % |
| 703.4 千株 | – 千株 | 441.6 千株 | 185 千株 |
2IPOの基本情報
公開株数
IPOの公募比率は35.3%で、公募株式は、主に新規発行になります。初値形成にはニュートラルです。売出し分は、主にベンチャーキャピタル(VC)の株式放出によるものです。
上場する株式の時価総額は7.4億円で、今回募集する株式は上場時発行済株式の12.2%分に相当します。募集株式に対する投資家の資金供給額は1.0億円で、IPOとしては超小型の案件になります。
| 公募株 ?資金調達などを目的に企業が新たに投資家を募集する株式。 | 60,000 株 | |
|---|---|---|
| 内訳 | (新規発行) ?公募株のうち、上場により新たに発行する株式。 | 60,000 株 |
| (自己株式) ?公募株のうち、自社で保有する自社株式。 | 0 株 | |
| 売出株 ?既存株主が売り出す株式。 | 130,000 株 | |
| 内訳 | (買取引受) ?売出株のうち、証券会社が株主から買い取って投資家に販売する分。 | 110,000 株 |
| (OA) ?売出株のうち、公募・売出しの数量を超える需要があった場合、証券会社が対象企業の大株主等から一時的に株券を借りて、公募・売出しと同一条件で追加的に投資家に販売する分。公募・売出し数量の15%が上限。 | 20,000 株 | |
| 公開株 ?新たに証券取引所に上場される企業の株式。OA分の株式を含む上場される株式の上限。 | 190,000 株 | |
(IPO指標)
| 時価総額 ?上場時の想定時価総額。上場時の発行済み株式数と想定価格から算出。 | 資金調達 ?IPOにより企業が新たに調達する資金額。公募株数と想定価格から算出。資金調達額が大きいほど事業拡大にプラスに働くため、IPOの評価は高くなる。 | OR ?オファリング・レシオ(OR)。発行済み株式数のどの程度を株式市場に放出するかを示す指標。一般的にORが低いほど株式の「レア度」が高まり、初値が高くなりやすい。20~30%が平均値。 | 公募比率 ?公募・売出し総株数に占める公募株の割合(OR分除く)。公募比率が高いほどIPOが事業拡大にプラスに働くため、IPOの評価は高くなる。 |
|---|---|---|---|
| 7.4 億円 | 0.3 億円 | 12.2 % | 35.3 % |
▌上場後の株式総数と株主構成
| 50.6 % | – % | 31.8 % | 5.4 % | 12.2 % |
幹事証券と抽選本数
今回のIPOではフィリップ証券が主幹事となっています。
また、幹事証券になる楽天、マネックス、松井も割当株数の大半が個人向け抽選に配分されるため、狙い目になります。
▌幹事証券の引受株式数
| 証券会社 | 割当率 | 割当株数 |
|---|---|---|
| フィリップ証券(主幹事) | -% | -株 |
| マネックス証券 | -% | -株 |
| 楽天証券 | -% | -株 |
| 松井証券 | -% | -株 |
| 東洋証券 | -% | -株 |
| あかつき証券 | -% | -株 |
| JTG証券 | -% | -株 |
| JIA証券 | -% | -株 |
| 合計 | 100% | -株 |
▌IPOの抽選割合と当選本数(予測)

| 個人 | -本 |
|---|---|
| 抽選 | –本 |
| 裁量 | –本 |

| 個人 | -本 |
|---|---|
| 抽選 | –本 |
| 裁量 | –本 |

| 個人 | -本 |
|---|---|
| 抽選 | –本 |
| 裁量 | –本 |

| 個人 | -本 |
|---|---|
| 抽選 | –本 |
| 裁量 | –本 |
スケジュール
| 上場承認日 | 11月9日(月) |
|---|---|
| 抽選申込期間 | 11月27日(金)~12月3日(木) |
| 当選発表日 | 12月4日(金) |
| 購入申込期間 | 12月7日(月)~12月10日(木) |
| 上場日 | 12月14日(月) |
| SUN | MON | TUE | WED | THU | FRI | SAT |
|---|---|---|---|---|---|---|
| 1115 | 1116 | 1117 | 1118 | 1119 | 1120 | 1121 |
| 1122 | 1123 | 1124 | 1125 | 1126 | 1127 | 1128 |
| 1129 | 1130 | 121 | 122 | 123 | 124 | 125 |
| 126 | 127 | 128 | 129 | 1210 | 1211 | 1212 |
| 1213 | 1214 | 1215 | 1216 | 1217 | 1218 | 1219 |
( 抽選申込 当選発表 購入申込 上場日 )

RatingIPOの評価と初値予想
▌注目度・業績評価
近年の相次ぐ企業の保険金不正受給事案を背景に、2025年保険業法改正とそれを受けた政省令改正により、保険仲立人制度の活用促進と規律強化が進んでおり、事業としての注目度は比較的高いです。ここ数年は緩やかに増収・増益の傾向にありますが、今期(26.11)の利益予想56百万に対して、3Q累計は11百万円に留まっている点は注意が必要です。
▌需給・価格評価
IPOとしては超小型案件になりますが、事業規模が小さく、福証Q-Boardへの上場となることから、流動性や知名度に課題があり、買い需要は限定的となる可能性が高いです。今期(26.11)の利益予想に基づくPERは12.5倍と業種平均18.1倍(保険・グロース)と比較してやや割安な水準で、予想配当利回りは1.88%です。
▌IPO抽選へのスタンス
今回のIPOは初値が公開価格を上回る可能性が高いため、IPO抽選には当選を狙って『参加』したいところです。
| 期待度 | 評価点 |
|---|---|
| 6.5 /15点 |
《IPOの評価指標》
| 供給額 ?投資家がIPOで吸収する金額。公開株数(公募+売出)と想定価格から算出。小さいほど初値は上昇しやすい。 | 成長率 ?直近の売上高成長率(売上高の前年比)。下段は保険業(全市場)における成長率の中央値。 | ROE ?直近の自己資本利益率(=最終益/純資産)。下段は保険業(全市場)におけるROEの中央値。 | PER ?想定価格を基準にした株価収益率。下段は保険業(グロース)の単純PER(26.10末時点)。 | PBR ?想定価格を基準にした株価純資産倍率。純資産はIPOによる増資分を含む。下段は保険業(グロース)の単純PBR(26.10末時点)。 |
|---|---|---|---|---|
| 1.0 億円 | 9.1 % | 31.0 % | 15.4 倍 | 4.1 倍 |
| 保険業 | – % | – % | 18.1 倍 | 1.3 倍 |
|---|
初値予想と結果
上記のIPO評価を踏まえた上で、初値は想定価格530円から+120円(+22.6%)高い650円と予想します。なお、AI予測値は857円となっており、これより低い弱気の予想としています。
| 初値予想 (想定価格比) | 650円(11/13予想) (+120円 / +22.6%) |
|---|---|
| 想定価格 ?正式には想定発行価格。企業の成長戦略や業績、類似企業の株価などを参考に、発行企業と主幹事証券によって設定される。公開価格を決定していくプロセスの目安となる。 | 530円 |
| 仮条件 ?公開価格がブックビルディング方式で決められる際、引受証券会社があらかじめ提示する価格帯。機関投資家や他の幹事証券会社等のヒアリング結果を勘案し、主幹事証券と発行企業によって決定される。 | -円 ~ -円 |
| 公開価格 ?株式を新規に公開した際の公募・売り出し価格。 | -円 |
| 初値 ?証券取引所に上場後、最初に取引が成立した値段。 (公開価格比) | -円 (-円 / -%) |

過去のIPO
最後に過去の類似IPOの状況ですが、直近では22年9月に上場したFPパートナー(7388)の初値騰落率は+5.8%でした。
今回のIPOと同じ金融業関連に分類されるIPOは2007年以降51件で、初値が公開価格を上回った割合(勝率)は66.7%、初値騰落率の平均は+33.5%(中央値+10.7%)となっています。
また、今回と同じ超小型のIPOは2017年以降89件で、勝率は87.6%、初値騰落率の平均は+169.8%(中央値+110.6%)となっています。
▌類似案件のIPO実績
| 銘柄名 | 騰落率 % | 供給額 億 | 成長率 % | ROE % |
|---|---|---|---|---|
| FPパートナー | +5.8% | 80.7 | 20.9% | 45.3% |
| アイリック | +25.8% | 11.7 | 17.0% | 17.5% |
| ブロードマインド | +93.3% | 7.3 | 3.3% | 8.9% |
▌金融業のIPO実績
(銀行・証券、金融商品仲介業など)
| 金融 | 勝率 | 平均騰落率 | |||
|
|
|
(2026/11/13 現在)
金融業の直近IPO
| コード/銘柄 | 上場日 | 初値騰落率 |
|---|---|---|
| 8303 SBI新生銀行 | 2025/12/17 | +9.4 % |
| 471A NSグループ | 2025/12/16 | -5.0 % |
| 196A MFS | 2024/6/21 | -8.0 % |
| 5845 全保連 | 2023/10/25 | -3.3 % |
| 5843 ニッポンインシュア | 2023/10/3 | +24.1 % |
金融のIPO騰落率分布
▌超小型のIPO実績
(超小型:供給額5億円未満のIPO)
| 超小型 | 勝率 | 平均騰落率 | |||
|
|
|
(2026/11/13 現在)
超小型の直近IPO
| コード/銘柄 | 上場日 | 初値騰落率 |
|---|---|---|
| 655A LTV-X | 2026/11/5 | +22.8 % |
| 9334 アイビスHD | 2026/10/13 | +53.8 % |
| 624A かがやきHD | 2026/9/18 | +67.5 % |
| 275A ハンワホーム | 2025/11/17 | +10.4 % |
| 442A クラシコ | 2025/11/5 | +135.3 % |
超小型のIPO騰落率分布
(データ引用:日本証券取引所 新規上場会社情報)