
ジャパンホームシールド(667A)のIPO情報と初値予想
- 2026/11/5
- IPO企業一覧
ジャパンホームシールド(667A)の東証スタンダードへの新規上場が承認されました。ここでは、ジャパンホームシールドのIPOに関する基本情報から投資分析、AIによる初値予測など、詳細なデータをどこよりも早く公開します!!
0目次
1企業の基本情報
企業概要
事業内容は、『地盤調査及び関連事業、地盤工事及び関連事業、建物検査及び関連事業』となっています。
| 会社名 | ジャパンホームシールド(667A) |
|---|---|
| 所在地 | 東京都墨田区両国二丁目10番14号 |
| 設立日 | 2020年11月30日 |
| 従業員数 | 282人 |
| 業種 | サービス業 |
【企業サイト】
https://www.j-shield.co.jp/

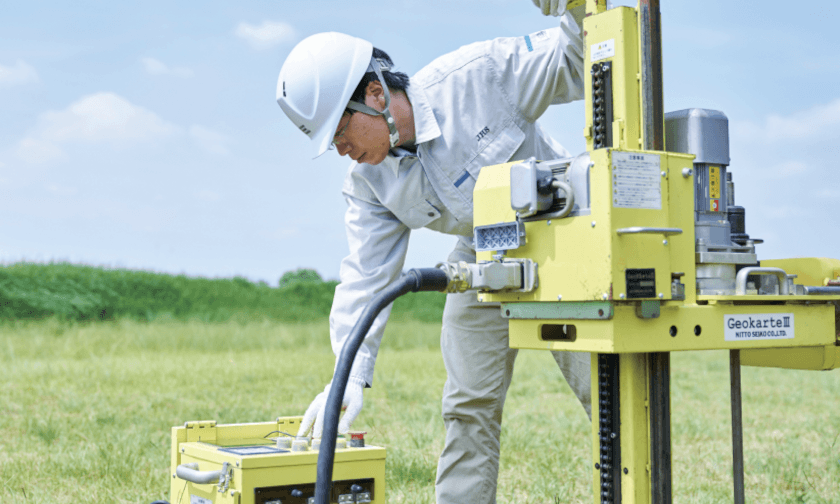
沿革
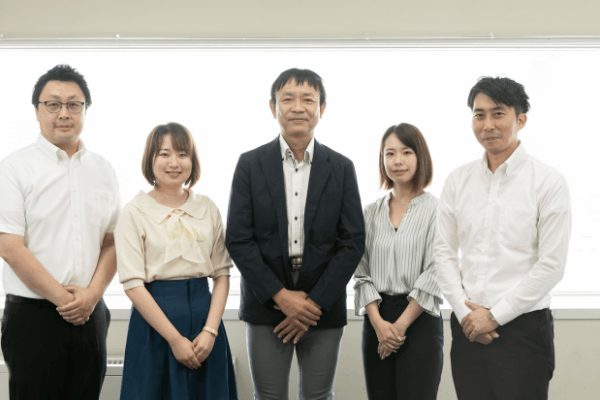
代表取締役 勅使河原 隆巳
「安全と安心」をスローガンに、より良い住まいづくりを目指す全国の住宅会社様、協力会社様とともに、地盤サポートシステムなどの地盤調査・解析・保証業務、建物検査・点検業務を通じて住宅の品質及び性能の向上へ向け30有余年に渡って取り組んでまいりました。
財務データ
2026年2月期の事業売上は12,509百万円で、構成比はセグメント別に、地盤ソリューション39.6%、地盤工事41.3%、建物ソリューション19.1%となっています。
前期(26.2)は地盤調査・解析の受注件数が増加等により、前期比で売上は8%増、最終は687百万円で着地しました。
今期(27.2)は「建物サポートシステム」が販売開始から1年で年間利用申込棟数が1万棟を超えるなど建物ソリューション事業が好調に推移しており、売上は4%増、最終は903百万円を見込んでいます。1株利益は129.17円、配当は38.75円予想としています。
▌主要な経営指標等の推移
| 決算期 | 2022/3 | 2023/2 | 2024/2 | 2025/2 | 2026/2 |
|---|---|---|---|---|---|
| 売上高 | 0 | 10,407 | 10,932 | 11,576 | 12,509 |
| 経常益 | △366 | △43 | △368 | 316 | 701 |
| 最終益 | △368 | △251 | △385 | 303 | 687 |
| 純資産 | 5,278 | 5,181 | 4,796 | 3,705 | 5,510 |
| 総資産 | 13,870 | 14,049 | 12,366 | 12,488 | 12,577 |
▌セグメント別の売上内訳(2026.2)
▌BPS(1株純資産) / EPS(1株利益)の推移
▌比率分析
企業の『収益力』や『安全性』を上場しているサービス業543社の中央値と比較すると、収益力は売上高営業利益率が9.7%など、やや高い数値となっています。
また、安全性の観点から資産負債構成を見ると、固定比率が145.7%となっており、かなり厳しい状態といえます。
| 貸借対照表 B/S | 損益計算書 P/L |
|---|---|
| 総資産 12,577 百万円 | 売上高 12,509 百万円 |
| ▉流動資産 ▉固定資産 | ▉流動負債 ▉固定負債 ▉純資産 | ▉売上原価 ▉販管費一 ▉営業利益 | ▉売上高 ▉営業損失 |
※カッコ内の数値はサービス業(543社)の平均値(μ)及び中央値(Me)です。
株主の状況
現在の発行済株式総数は7,149千株で、株式保有割合は、ベンチャーキャピタル(VC)67.1%、関係会社29.4%、経営陣1.8%、その他1.7%となっています。
VCが一定割合の株式を保有しているため、初値や上場後の株価形成に際し、ロックアップから外れた段階で売り圧力が強まるリスクがあります。また、主要株主にロックアップが厳しめに入っているのは安心材料になります。
| 株主名 | 持株比率 | ロックアップ |
|---|---|---|
| MCP5LPS | 67.09% | 180日 |
| ㈱テノックス | 29.35% | 180日 |
| ㈱東京カンテイ | 1.40% | 継続保有 |
| 勅使河原 隆巳(社長) | 0.98% | 180日 |
| 北野 敦之 | 0.42% | 180日 |
| 田生 裕典 | 0.28% | 180日 |
| 従業員 | 0.07% | 180日 |
| 従業員 | 0.04% | 180日 |
| 執行役員 | 0.04% | 180日 |
| 今井 紀章 | 0.04% | 180日 |
| 上記以外 | 0.29% |
▌現在の株式総数と株主構成
株式総数 7,149千株(2026年10月26日現在)
| 1.8 % | 29.4 % | 1.7 % | 67.1 % |
| 129 千株 | 2,098.5 千株 | 125 千株 | 4,796.5 千株 |
2IPOの基本情報
公開株数
今回のIPOでは募集株式の全てが売出し株式で、主にベンチャーキャピタル(VC)の株式放出によるものです。初値形成にはかなりネガティブといえます。
上場する株式の時価総額は85.3億円で、今回募集する株式は上場時発行済株式の58.3%分に相当します。募集株式に対する投資家の資金供給額は58.5億円で、IPOとしては中大型以上の案件になります。
| 公募株 ?資金調達などを目的に企業が新たに投資家を募集する株式。 | 0 株 | |
|---|---|---|
| 内訳 | (新規発行) ?公募株のうち、上場により新たに発行する株式。 | 0 株 |
| (自己株式) ?公募株のうち、自社で保有する自社株式。 | 0 株 | |
| 売出株 ?既存株主が売り出す株式。 | 4,796,500 株 | |
| 内訳 | (買取引受) ?売出株のうち、証券会社が株主から買い取って投資家に販売する分。 | 4,170,900 株 |
| (OA) ?売出株のうち、公募・売出しの数量を超える需要があった場合、証券会社が対象企業の大株主等から一時的に株券を借りて、公募・売出しと同一条件で追加的に投資家に販売する分。公募・売出し数量の15%が上限。 | 625,600 株 | |
| 公開株 ?新たに証券取引所に上場される企業の株式。OA分の株式を含む上場される株式の上限。 | 4,796,500 株 | |
(IPO指標)
| 時価総額 ?上場時の想定時価総額。上場時の発行済み株式数と想定価格から算出。 | 資金調達 ?IPOにより企業が新たに調達する資金額。公募株数と想定価格から算出。資金調達額が大きいほど事業拡大にプラスに働くため、IPOの評価は高くなる。 | OR ?オファリング・レシオ(OR)。発行済み株式数のどの程度を株式市場に放出するかを示す指標。一般的にORが低いほど株式の「レア度」が高まり、初値が高くなりやすい。20~30%が平均値。 | 公募比率 ?公募・売出し総株数に占める公募株の割合(OR分除く)。公募比率が高いほどIPOが事業拡大にプラスに働くため、IPOの評価は高くなる。 |
|---|---|---|---|
| 85.3 億円 | – 億円 | 59.6 % | 0 % |
▌上場後の株式総数と株主構成
| 1.8 % | 29.4 % | 1.7 % | 8.8 % | 58.3 % |
幹事証券と抽選本数
今回のIPOでは野村證券が主幹事となっており、割当株数の8%程度が個人向け抽選に配分されると予想されます。
▌IPOの抽選割合と当選本数(予測)

| 個人 | -本 |
|---|---|
| 抽選 | –本 |
| 裁量 | –本 |

| 個人 | -本 |
|---|---|
| 抽選 | –本 |
| 裁量 | –本 |

| 個人 | -本 |
|---|---|
| 抽選 | –本 |
| 裁量 | –本 |
スケジュール
| 上場承認日 | 10月26日(月) |
|---|---|
| 抽選申込期間 | 11月12日(木)~11月17日(火) |
| 当選発表日 | 11月18日(水) |
| 購入申込期間 | 11月19日(木)~11月25日(水) |
| 上場日 | 11月30日(月) |
| SUN | MON | TUE | WED | THU | FRI | SAT |
|---|---|---|---|---|---|---|
| 111 | 112 | 113 | 114 | 115 | 116 | 117 |
| 118 | 119 | 1110 | 1111 | 1112 | 1113 | 1114 |
| 1115 | 1116 | 1117 | 1118 | 1119 | 1120 | 1121 |
| 1122 | 1123 | 1124 | 1125 | 1126 | 1127 | 1128 |
| 1129 | 1130 | 121 | 122 | 123 | 124 | 125 |
( 抽選申込 当選発表 購入申込 上場日 )

RatingIPOの評価と初値予想
▌注目度・業績評価
住宅の地盤調査事業に特段の新規性はなく、注目度は低いです。全国的な顧客ネットワークにより地盤調査事業では一定のシェアを持ち、特にAIを活用した地盤・建物評価や中古住宅市場への展開で事業拡大の期待はある一方で、金利上昇による新築住宅着工の減少等の事業リスクにも注意が必要です。
▌需給・価格評価
IPOとしては中大型案件で、株主にはVCが入っていますが、ロックアップは入ってるので、需給に大きな不安はありません。一方で、募集株式の全てがVC等の売出しになるのはマイナス材料です。今期(27.2)の利益予想に基づくPERは9.4倍と業種平均14.4倍(サービス・スタンダード)と比較してやや割安な水準です。
▌IPO抽選へのスタンス
今回のIPOは初値が公開価格を上回る可能性が高いため、IPO抽選には当選を狙って『参加』したいところです。
| 期待度 | 評価点 |
|---|---|
| 6.0 /15点 |
《IPOの評価指標》
| 供給額 ?投資家がIPOで吸収する金額。公開株数(公募+売出)と想定価格から算出。小さいほど初値は上昇しやすい。 | 成長率 ?直近の売上高成長率(売上高の前年比)。下段はサービス業(全市場)における成長率の中央値。 | ROE ?直近の自己資本利益率(=最終益/純資産)。下段はサービス業(全市場)におけるROEの中央値。 | PER ?想定価格を基準にした株価収益率。下段はサービス業(スタンダード)の単純PER(26.10末時点)。 | PBR ?想定価格を基準にした株価純資産倍率。純資産はIPOによる増資分を含む。下段はサービス業(スタンダード)の単純PBR(26.10末時点)。 |
|---|---|---|---|---|
| 58.5 億円 | 8.1 % | 12.5 % | 12.4 倍 | 1.5 倍 |
| サービス業 | 8.0 % | 9.6 % | 14.4 倍 | 1.2 倍 |
|---|
初値予想と結果
上記のIPO評価を踏まえた上で、初値は想定価格1,220円から+180円(+14.8%)高い1,400円と予想します。なお、AI予測値は1,375円となっており、これと同程度の予想としています。
| 初値予想 (想定価格比) | 1,400円(11/5予想) (+180円 / +14.8%) |
|---|---|
| 想定価格 ?正式には想定発行価格。企業の成長戦略や業績、類似企業の株価などを参考に、発行企業と主幹事証券によって設定される。公開価格を決定していくプロセスの目安となる。 | 1,220円 |
| 仮条件 ?公開価格がブックビルディング方式で決められる際、引受証券会社があらかじめ提示する価格帯。機関投資家や他の幹事証券会社等のヒアリング結果を勘案し、主幹事証券と発行企業によって決定される。 | -円 ~ -円 |
| 公開価格 ?株式を新規に公開した際の公募・売り出し価格。 | -円 |
| 初値 ?証券取引所に上場後、最初に取引が成立した値段。 (公開価格比) | -円 (-円 / -%) |

過去のIPO
最後に過去の類似IPOの状況ですが、直近では12年12月に上場した地盤ネット(6072)の初値騰落率は+96.1%でした。
今回のIPOと同じサービス業(その他)関連に分類されるIPOは2007年以降138件で、初値が公開価格を上回った割合(勝率)は74.6%、初値騰落率の平均は+43.2%(中央値+27.9%)となっています。
また、今回と同じ中大型以上のIPOは2017年以降175件で、勝率は54.9%、初値騰落率の平均は+15.4%(中央値+1.8%)となっています。
▌類似案件のIPO実績
| 銘柄名 | 騰落率 % | 供給額 億 | 成長率 % | ROE % |
|---|---|---|---|---|
| 地盤ネット | +96.1% | 6.5 | 280.8% | 37.7% |
| 日本リビング保証 | +189.8% | 3.1 | 18.7% | -101.4% |
▌サービス業(その他)のIPO実績
(サービス業のうち他に分類されない企業など)
| サービス業 | 勝率 | 平均騰落率 | |||
|
|
|
(2026/11/5 現在)
サービス業(その他)の直近IPO
| コード/銘柄 | 上場日 | 初値騰落率 |
|---|---|---|
| 618A KOMPEITO | 2026/9/11 | -7.5 % |
| 607A エブリー | 2026/8/4 | +27.8 % |
| 378A ヒット | 2025/7/4 | +44.4 % |
| 372A レント | 2025/6/30 | +32.3 % |
| 369A エータイ | 2025/6/26 | +68.7 % |
サービス業のIPO騰落率分布
▌中大型以上のIPO実績
(中大型以上:供給額50億円以上のIPO)
| 中大型以上 | 勝率 | 平均騰落率 | |||
|
|
|
(2026/11/5 現在)
中大型以上の直近IPO
| コード/銘柄 | 上場日 | 初値騰落率 |
|---|---|---|
| 652A トグルHD | 2026/10/30 | -6.9 % |
| 648A ルクレ | 2026/10/15 | +37.2 % |
| 619A オリバー | 2026/9/16 | +1.6 % |
| 618A KOMPEITO | 2026/9/11 | -7.5 % |
| 593A ティアフォー | 2026/7/22 | -7.0 % |
中大型以上のIPO騰落率分布
(データ引用:日本証券取引所 新規上場会社情報)