
estie[エスティ](658A)のIPO情報と初値予想
- 2026/10/21
- IPO企業一覧
estie[エスティ](658A)の東証グロースへの新規上場が承認されました。ここでは、estie[エスティ]のIPOに関する基本情報から投資分析、AIによる初値予測など、詳細なデータをどこよりも早く公開します!!
0目次
1企業の基本情報
企業概要
事業内容は、『不動産プラットフォーム事業(独自構築した商業用不動産データベースを活用したVertical Dataソリューション、エンタープライズ実装及び専門情報サービスの提供)』となっています。
| 会社名 | estie[エスティ](658A) |
|---|---|
| 所在地 | 東京都港区赤坂九丁目7番2号 |
| 設立日 | 2018年12月11日 |
| 従業員数 | 188人 |
| 業種 | 情報・通信業 |
【企業サイト】
https://www.estie.jp/

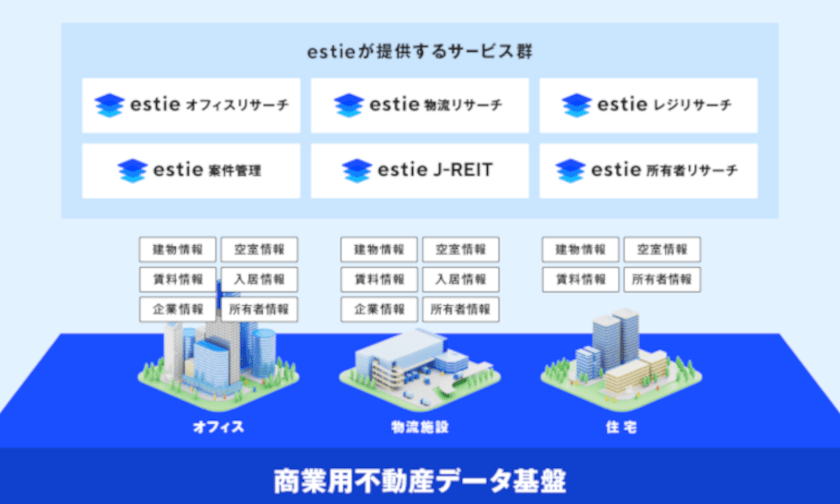
沿革
代表取締役 平井 瑛
「産業の真価を、さらに拓く。」をパーパスに掲げ、商業用不動産業界の構造的課題をデータとテクノロジーの力で解決し、不動産事業者による意思決定の高度化と不動産取引の円滑化を通じた産業全体の発展を目指して事業に取り組んでおります。
財務データ
2025年12月期の事業売上は2,082百万円で、構成比はセグメント別に、不動産PL100%となっています。
前期(25.12)は不動産データの利活用や業務効率化に対する需要が拡大している中、特に、オフィス・物流・住宅等の各アセットクラスにわたって、データ基盤サービスへの引き合いが堅調に推移した一方で、M&Aにより取得した一部の事業・資産について減損した結果、前期比で売上は90%増、最終は△1202百万円で着地しました。
今期(26.12)は既存顧客に対する追加サービスの導入及び新規顧客の獲得の双方が進展しており、2Q累計は順調に売上を伸ばしています。
▌主要な経営指標等の推移
| 決算期 | 2021/12 | 2022/12 | 2023/12 | 2024/12 | 2025/12 |
|---|---|---|---|---|---|
| 売上高 | 163 | 343 | 595 | 1,094 | 2,082 |
| 経常益 | △133 | △407 | △695 | △633 | △543 |
| 最終益 | △133 | △409 | △829 | △629 | △1202 |
| 純資産 | 176 | 775 | 227 | 2,746 | 1,552 |
| 総資産 | 224 | 899 | 1,063 | 4,091 | 4,385 |
▌セグメント別の売上内訳(2025.12)
▌BPS(1株純資産) / EPS(1株利益)の推移
▌比率分析
企業の『収益力』や『安全性』を上場している情報・通信業585社と比較すると、まず、収益力については赤字決算のため、現状では比較することができません。
また、安全性の観点から資産負債構成を見ると、流動比率が318.9%となっており、比較的良好な状態といえます。
| 貸借対照表 B/S | 損益計算書 P/L |
|---|---|
| 総資産 4,385 百万円 | 売上高 2,082 百万円 |
| ▉流動資産 ▉固定資産 | ▉流動負債 ▉固定負債 ▉純資産 | ▉売上原価 ▉販管費一 ▉営業利益 | ▉売上高 ▉営業損失 |
※カッコ内の数値は情報・通信業(585社)の平均値(μ)及び中央値(Me)です。
株主の状況
現在の発行済株式総数は17,798千株で、株式保有割合は、経営陣45.0%、ベンチャーキャピタル(VC)41.7%、その他13.3%となっています。
VCが一定割合の株式を保有しているため、初値や上場後の株価形成に際し、ロックアップから外れた段階で売り圧力が強まるリスクがあります。また、主要株主にロックアップが入っているのは安心材料になります。
| 株主名 | 持株比率 | ロックアップ |
|---|---|---|
| UTEC4号LPS | 18.98% | アップ |
| 平井 瑛(社長) | 17.17% | 512日/1.5倍 |
| HRI㈱ | 11.24% | 512日/1.5倍 |
| ㈱日本政策投資銀行 | 4.82% | 512日/1.5倍 |
| Vertex Growth Fund II Pte. Ltd. | 4.82% | 90日/1.5倍 |
| Globis Fund VI, L.P. | 3.82% | 512日/1.5倍 |
| グロービス6号ファンドLPS | 3.77% | 512日/1.5倍 |
| 束原 悠吾 | 2.95% | 512日/1.5倍 |
| 岩成 達哉 | 2.95% | 512日/1.5倍 |
| 上田 來 | 2.95% | 512日/1.5倍 |
| 上記以外 | 26.53% |
▌現在の株式総数と株主構成
株式総数 17,798千株(2026年10月1日現在)
| 45.0 % | – % | 13.3 % | 41.7 % |
| 8,006.4 千株 | – 千株 | 2,367.4 千株 | 7,424 千株 |
2IPOの基本情報
公開株数
IPOの公募比率は0.9%と低く、売出される株式は、主にベンチャーキャピタル(VC)の株式放出によるものです。初値形成にはややネガティブといえます。公募株式は、主に新規発行になります。
なお、現在の大株主であるUTEC4号投資事業有限責任組合(VC)は、今回のIPOで全ての保有株式を放出する予定です。
上場する株式の時価総額は165.8億円で、今回募集する株式は上場時発行済株式の31.9%分に相当します。募集株式に対する投資家の資金供給額は70.0億円で、IPOとしては中大型以上の案件になります。
| 公募株 ?資金調達などを目的に企業が新たに投資家を募集する株式。 | 50,000 株 | |
|---|---|---|
| 内訳 | (新規発行) ?公募株のうち、上場により新たに発行する株式。 | 50,000 株 |
| (自己株式) ?公募株のうち、自社で保有する自社株式。 | 0 株 | |
| 売出株 ?既存株主が売り出す株式。 | 6,492,100 株 | |
| 内訳 | (買取引受) ?売出株のうち、証券会社が株主から買い取って投資家に販売する分。 | 5,638,800 株 |
| (OA) ?売出株のうち、公募・売出しの数量を超える需要があった場合、証券会社が対象企業の大株主等から一時的に株券を借りて、公募・売出しと同一条件で追加的に投資家に販売する分。公募・売出し数量の15%が上限。 | 853,300 株 | |
| 公開株 ?新たに証券取引所に上場される企業の株式。OA分の株式を含む上場される株式の上限。 | 6,542,100 株 | |
(IPO指標)
| 時価総額 ?上場時の想定時価総額。上場時の発行済み株式数と想定価格から算出。 | 資金調達 ?IPOにより企業が新たに調達する資金額。公募株数と想定価格から算出。資金調達額が大きいほど事業拡大にプラスに働くため、IPOの評価は高くなる。 | OR ?オファリング・レシオ(OR)。発行済み株式数のどの程度を株式市場に放出するかを示す指標。一般的にORが低いほど株式の「レア度」が高まり、初値が高くなりやすい。20~30%が平均値。 | 公募比率 ?公募・売出し総株数に占める公募株の割合(OR分除く)。公募比率が高いほどIPOが事業拡大にプラスに働くため、IPOの評価は高くなる。 |
|---|---|---|---|
| 165.8 億円 | 0.5 億円 | 36.7 % | 0.9 % |
▌上場後の株式総数と株主構成
| 39.0 % | – % | 11.4 % | 17.8 % | 31.9 % |
幹事証券と抽選本数
今回のIPOではSMBC日興証券が主幹事となっており、割当株数の10%程度が個人向け抽選に配分されると予想されます。
また、幹事証券になる楽天、松井も割当株数の大半が個人向け抽選に配分されるため、狙い目になります。
▌幹事証券の引受株式数
| 証券会社 | 割当率 | 割当株数 |
|---|---|---|
| SMBC日興証券(主幹事) | -% | -株 |
| みずほ証券 | -% | -株 |
| 野村證券 | -% | -株 |
| SBI証券 | -% | -株 |
| 楽天証券 | -% | -株 |
| 松井証券 | -% | -株 |
| 岡三証券 | -% | -株 |
| 丸三証券 | -% | -株 |
| 合計 | 100% | -株 |
▌IPOの抽選割合と当選本数(予測)

| 個人 | -本 |
|---|---|
| 抽選 | –本 |
| 裁量 | –本 |

| 個人 | -本 |
|---|---|
| 抽選 | –本 |
| 裁量 | –本 |

| 個人 | -本 |
|---|---|
| 抽選 | –本 |
| 裁量 | –本 |

| 個人 | -本 |
|---|---|
| 抽選 | –本 |
| 裁量 | –本 |

| 個人 | -本 |
|---|---|
| 抽選 | –本 |
| 裁量 | –本 |

| 個人 | -本 |
|---|---|
| 抽選 | –本 |
| 裁量 | –本 |

| 個人 | -本 |
|---|---|
| 抽選 | –本 |
| 裁量 | –本 |
スケジュール
| 上場承認日 | 10月1日(木) |
|---|---|
| 抽選申込期間 | 10月21日(水)~10月27日(火) |
| 当選発表日 | 10月28日(水) |
| 購入申込期間 | 10月29日(木)~11月4日(水) |
| 上場日 | 11月6日(金) |
| SUN | MON | TUE | WED | THU | FRI | SAT |
|---|---|---|---|---|---|---|
| 1011 | 1012 | 1013 | 1014 | 1015 | 1016 | 1017 |
| 1018 | 1019 | 1020 | 1021 | 1022 | 1023 | 1024 |
| 1025 | 1026 | 1027 | 1028 | 1029 | 1030 | 1031 |
| 111 | 112 | 113 | 114 | 115 | 116 | 117 |
| 118 | 119 | 1110 | 1111 | 1112 | 1113 | 1114 |
( 抽選申込 当選発表 購入申込 上場日 )
RatingIPOの評価と初値予想
▌注目度・業績評価
DXに対する社会的需要が高まっている中で、不動産テック事業に対する関心は高く、また、成長性も十分なことから、注目度は高めです。売上は急激に伸びている一方で、赤字は継続していますが、中間期は赤字幅が縮小しており、収益化に向けた進展が見られる点は評価できます。
▌需給・価格評価
IPOとしては中大型案件で、株主にはVCが複数入っており、ロックアップは入っていますが、需給が緩くなりやすいため、初値上昇はさほど期待できません。また、募集株式の大半がVCの売出しになるのもマイナス材料になります。
▌IPO抽選へのスタンス
今回のIPOは初値が公開価格を上回る可能性が高いため、IPO抽選には当選を狙って『参加』したいところです。
| 期待度 | 評価点 |
|---|---|
| 6.0 /15点 |
《IPOの評価指標》
| 供給額 ?投資家がIPOで吸収する金額。公開株数(公募+売出)と想定価格から算出。小さいほど初値は上昇しやすい。 | 成長率 ?直近の売上高成長率(売上高の前年比)。下段は情報・通信業(全市場)における成長率の中央値。 | ROE ?直近の自己資本利益率(=最終益/純資産)。下段は情報・通信業(全市場)におけるROEの中央値。 | PER ?想定価格を基準にした株価収益率。下段は情報・通信業(グロース)の単純PER(26.4末時点)。 | PBR ?想定価格を基準にした株価純資産倍率。純資産はIPOによる増資分を含む。下段は情報・通信業(グロース)の単純PBR(26.4末時点)。 |
|---|---|---|---|---|
| 70.0 億円 | 90.3 % | -77.4 % | – 倍 | 10.5 倍 |
| 情報・通信 | 8.9 % | 10.1 % | 37.1 倍 | 3.3 倍 |
|---|
初値予想と結果
上記のIPO評価を踏まえた上で、初値は想定価格1,070円から+130円(+12.1%)高い1,200円と予想します。なお、AI予測値は1,552円となっており、これより低い弱気の予想としています。
| 初値予想 (想定価格比) | 1,200円(10/21予想) (+130円 / +12.1%) |
|---|---|
| 想定価格 ?正式には想定発行価格。企業の成長戦略や業績、類似企業の株価などを参考に、発行企業と主幹事証券によって設定される。公開価格を決定していくプロセスの目安となる。 | 1,070円 |
| 仮条件 ?公開価格がブックビルディング方式で決められる際、引受証券会社があらかじめ提示する価格帯。機関投資家や他の幹事証券会社等のヒアリング結果を勘案し、主幹事証券と発行企業によって決定される。 | -円 ~ -円 |
| 公開価格 ?株式を新規に公開した際の公募・売り出し価格。 | -円 |
| 初値 ?証券取引所に上場後、最初に取引が成立した値段。 (公開価格比) | -円 (-円 / -%) |

過去のIPO
最後に過去の類似IPOの状況ですが、直近では22年2月に上場したマーキュリーリアルテックイノベーター(5025)の初値騰落率は+6.7%でした。
今回のIPOと同じビッグデータ関連関連に分類されるIPOは2007年以降12件で、初値が公開価格を上回った割合(勝率)は91.7%、初値騰落率の平均は+103.4%(中央値+122.3%)となっています。
また、今回と同じ中大型以上のIPOは2017年以降174件で、勝率は55.2%、初値騰落率の平均は+15.5%(中央値+2.2%)となっています。
▌類似案件のIPO実績
| 銘柄名 | 騰落率 % | 供給額 億 | 成長率 % | ROE % |
|---|---|---|---|---|
| マキュリRI | +6.7% | 7.4 | -6.4% | 24.0% |
▌ビッグデータ関連のIPO実績
(ビッグデータを活用したサービスの提供)
| BD | 勝率 | 平均騰落率 | |||
|
|
|
(2026/10/21 現在)
ビッグデータ関連の直近IPO
| コード/銘柄 | 上場日 | 初値騰落率 |
|---|---|---|
| 5034 unerry | 2022/7/28 | +132.6 % |
| 9553 マイクロアド | 2022/6/29 | -8.5 % |
| 5025 マキュリRI | 2022/2/25 | +6.7 % |
| 4416 True Data | 2021/12/16 | +1.4 % |
| 4378 CINC | 2021/10/26 | +28.2 % |
BDのIPO騰落率分布
▌中大型以上のIPO実績
(中大型以上:供給額50億円以上のIPO)
| 中大型以上 | 勝率 | 平均騰落率 | |||
|
|
|
(2026/10/21 現在)
中大型以上の直近IPO
| コード/銘柄 | 上場日 | 初値騰落率 |
|---|---|---|
| 648A ルクレ | 2026/10/15 | +37.2 % |
| 619A オリバー | 2026/9/16 | +1.6 % |
| 618A KOMPEITO | 2026/9/11 | -7.5 % |
| 593A ティアフォー | 2026/7/22 | -7.0 % |
| 603A アイ・グリッド | 2026/7/29 | +23.8 % |
中大型以上のIPO騰落率分布
(データ引用:日本証券取引所 新規上場会社情報)