
トグルホールディングス(652A)のIPO情報と初値予想
- 2026/9/30
- IPO企業一覧
トグルホールディングス(652A)の東証グロースへの新規上場が承認されました。ここでは、トグルホールディングスのIPOに関する基本情報から投資分析、AIによる初値予測など、詳細なデータをどこよりも早く公開します!!
0目次
1企業の基本情報
企業概要
事業内容は、『独自のAI技術を活用した再開発可能土地の仕入販売およびAIシステム・AIエージェント開発等』となっています。
| 会社名 | トグルホールディングス(652A) |
|---|---|
| 所在地 | 東京都港区六本木一丁目6番1号 |
| 設立日 | 2020年6月15日 |
| 従業員数 | 141人 |
| 業種 | 不動産業 |
【企業サイト】
https://toggle.co.jp/

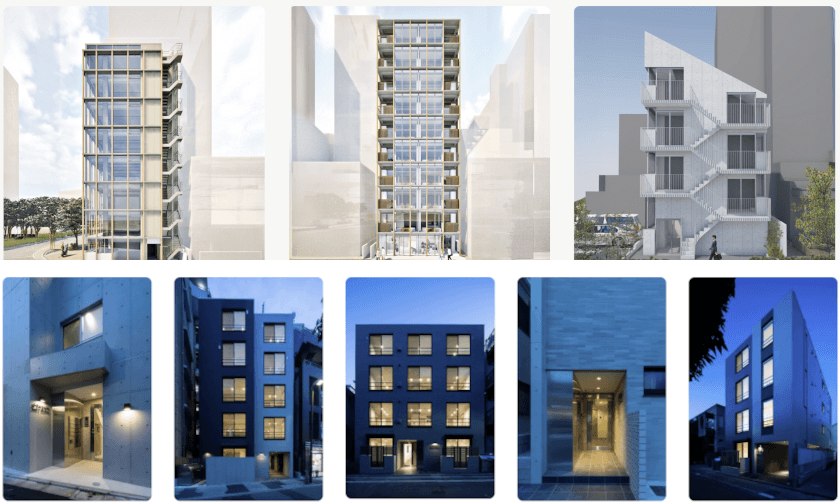
沿革
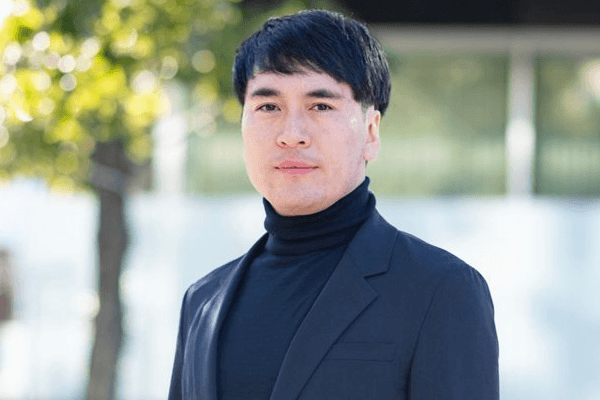
代表取締役 伊藤 嘉盛
当社は、不動産領域において、従来は多くの時間と専門的な判断を要していた用地情報、権利関係、法規制、市場価格等の収集・分析や、不動産の価値算定について、データとソフトウエアを活用することで短時間かつ効率的に行うことが可能になると考え設立しました。
財務データ
2025年9月期の事業売上は12,353百万円で、構成比はセグメント別に、産業変革事業100%となっています。
前期(25.9)はレジデンス(マンション等の居住)用地に加え、ホテル用地の需要拡大により、東京23区を中心に多くの再開発プロジェクトの受注獲得が進んだことで、前期比で売上は25%増、最終は565百万円で着地しました。
今期(26.9)は主力のLand Creationにおける東京圏での新規案件創出が順調に進んでおり、売上は107%増、最終は1,674百万円を見込んでいます。1株利益は138.09円、配当は0円予想としています。
また、27年9月期は売上高68.4%増の430億円、最終益は2.4倍の40億円(EPS274.5円)の予想としています。
▌主要な経営指標等の推移
| 決算期 | 2021/9 | 2022/9 | 2023/9 | 2024/9 | 2025/9 |
|---|---|---|---|---|---|
| 売上高 | 52 | 115 | 369 | 9,915 | 12,353 |
| 経常益 | 112 | △41 | 77 | 412 | 927 |
| 最終益 | 80 | △41 | △135 | 145 | 565 |
| 純資産 | 3,350 | 3,308 | 1,459 | 3,132 | 5,334 |
| 総資産 | 3,529 | 3,602 | 1,722 | 9,842 | 16,093 |
▌セグメント別の売上内訳(2025.9)
▌BPS(1株純資産) / EPS(1株利益)の推移
▌比率分析
企業の『収益力』や『安全性』を上場している不動産業134社の中央値と比較すると、収益力は総資本営業利益率が7.1%など、平均的な数値となっています。
また、安全性の観点から資産負債構成を見ると、固定比率が9.1%となっており、比較的良好な状態といえます。
| 貸借対照表 B/S | 損益計算書 P/L |
|---|---|
| 総資産 16,093 百万円 | 売上高 12,353 百万円 |
| ▉流動資産 ▉固定資産 | ▉流動負債 ▉固定負債 ▉純資産 | ▉売上原価 ▉販管費一 ▉営業利益 | ▉売上高 ▉営業損失 |
※カッコ内の数値は不動産業(134社)の平均値(μ)及び中央値(Me)です。
株主の状況
現在の発行済株式総数は14,472千株で、株式保有割合は、経営陣74.1%、ベンチャーキャピタル(VC)13.7%、その他12.2%となっています。
VCが一定割合の株式を保有しているため、初値や上場後の株価形成に際し、ロックアップから外れた段階で売り圧力が強まるリスクがあります。また、一部VCにロックアップが入っていないのは不安材料になります。
| 株主名 | 持株比率 | ロックアップ |
|---|---|---|
| 伊藤 嘉盛 (社長) | 37.96% | 180日 |
| Funi㈱ | 34.55% | 180日 |
| ブーストキャピタル1号LPS | 3.06% | 180日/1.5倍 |
| ㈱SMBC信託銀行(特定運用金外信託 未来創生3号ファンド) | 3.05% | 180日/1.5倍 |
| 三鬼 紘太郎 | 1.54% | 180日/1.5倍 |
| 日本郵政キャピタル1号LPS | 1.53% | |
| ㈱レアゾン・ホールディングス | 1.38% | 180日/1.5倍 |
| 山﨑 聡史 | 1.18% | 180日 |
| ALL STAR SAAS FUND THREE Pte. Ltd. | 1.15% | |
| 髙﨑 将充 | 1.02% | 180日 |
| 上記以外 | 13.58% |
▌現在の株式総数と株主構成
株式総数 14,472千株(2026年9月28日現在)
| 74.1 % | – % | 12.2 % | 13.7 % |
| 10,726 千株 | – 千株 | 1,769.4 千株 | 1,977.1 千株 |
2IPOの基本情報
公開株数
IPOの公募比率は66.6%で、公募株式は、主に新規発行になります。初値形成にはニュートラルです。売出し分は、主に経営陣の株式放出によるものです。
上場する株式の時価総額は594.9億円で、今回募集する株式は上場時発行済株式の20.2%分に相当します。募集株式に対する投資家の資金供給額は156.2億円で、IPOとしては中大型以上の案件になります。
| 公募株 ?資金調達などを目的に企業が新たに投資家を募集する株式。 | 2,244,600 株 | |
|---|---|---|
| 内訳 | (新規発行) ?公募株のうち、上場により新たに発行する株式。 | 2,244,600 株 |
| (自己株式) ?公募株のうち、自社で保有する自社株式。 | 0 株 | |
| 売出株 ?既存株主が売り出す株式。 | 1,630,300 株 | |
| 内訳 | (買取引受) ?売出株のうち、証券会社が株主から買い取って投資家に販売する分。 | 1,124,900 株 |
| (OA) ?売出株のうち、公募・売出しの数量を超える需要があった場合、証券会社が対象企業の大株主等から一時的に株券を借りて、公募・売出しと同一条件で追加的に投資家に販売する分。公募・売出し数量の15%が上限。 | 505,400 株 | |
| 公開株 ?新たに証券取引所に上場される企業の株式。OA分の株式を含む上場される株式の上限。 | 3,874,900 株 | |
(IPO指標)
| 時価総額 ?上場時の想定時価総額。上場時の発行済み株式数と想定価格から算出。 | 資金調達 ?IPOにより企業が新たに調達する資金額。公募株数と想定価格から算出。資金調達額が大きいほど事業拡大にプラスに働くため、IPOの評価は高くなる。 | OR ?オファリング・レシオ(OR)。発行済み株式数のどの程度を株式市場に放出するかを示す指標。一般的にORが低いほど株式の「レア度」が高まり、初値が高くなりやすい。20~30%が平均値。 | 公募比率 ?公募・売出し総株数に占める公募株の割合(OR分除く)。公募比率が高いほどIPOが事業拡大にプラスに働くため、IPOの評価は高くなる。 |
|---|---|---|---|
| 594.9 億円 | 90.5 億円 | 22.8 % | 66.6 % |
▌上場後の株式総数と株主構成
| 59.6 % | – % | 9.4 % | 10.8 % | 20.2 % |
幹事証券と抽選本数
今回のIPOではSMBC日興証券が主幹事となっており、割当株数の10%程度が個人向け抽選に配分されると予想されます。
▌幹事証券の引受株式数
| 証券会社 | 割当率 | 割当株数 |
|---|---|---|
| SMBC日興証券(主幹事) | -% | -株 |
| UBS証券 | -% | -株 |
| SBI証券 | -% | -株 |
| 合計 | 100% | -株 |
▌IPOの抽選割合と当選本数(予測)

| 個人 | -本 |
|---|---|
| 抽選 | –本 |
| 裁量 | –本 |

| 個人 | -本 |
|---|---|
| 抽選 | –本 |
| 裁量 | –本 |
スケジュール
| 上場承認日 | 9月28日(月) |
|---|---|
| 抽選申込期間 | 10月15日(木)~10月21日(水) |
| 当選発表日 | 10月22日(木) |
| 購入申込期間 | 10月23日(金)~10月28日(水) |
| 上場日 | 10月30日(金) |
| SUN | MON | TUE | WED | THU | FRI | SAT |
|---|---|---|---|---|---|---|
| 104 | 105 | 106 | 107 | 108 | 109 | 1010 |
| 1011 | 1012 | 1013 | 1014 | 1015 | 1016 | 1017 |
| 1018 | 1019 | 1020 | 1021 | 1022 | 1023 | 1024 |
| 1025 | 1026 | 1027 | 1028 | 1029 | 1030 | 1031 |
| 111 | 112 | 113 | 114 | 115 | 116 | 117 |
( 抽選申込 当選発表 購入申込 上場日 )

RatingIPOの評価と初値予想
▌注目度・業績評価
不動産開発事業に特段の新規性はなく、注目度は低いです。ここ数年は、都市部を中心とした再開発需要や実需に基づくレジデンス開発用地需要、地方都市でのホテル開発用地需要を追い風に、積極的に物件の取得及び販売を進め、売上・利益ともに急拡大しています。ただ、市場で進行する金利上昇が、不動産取得・開発コストや購入者の資金調達環境に影響する可能性があります。
▌需給・価格評価
IPOとしては大型案件で、株主にはVCが複数入っており、想定価格も高く、需給が緩くなりやすいため、初値上昇はさほど期待できません。来期(27.9)の利益予想に基づくPERは14.7倍と業種平均13.7倍(不動産・グロース)とほぼ同水準です。また、値がさ株となるため、上場後の値動きが大きくなりやすく、株式売買のタイミングには注意が必要です。
▌IPO抽選へのスタンス
今回のIPOは初値が公開価格割れの可能性もあるため、リスクを回避したい人はIPO抽選に『不参加』とすることも選択肢になります。
| 期待度 | 評価点 |
|---|---|
| 6.0 /15点 |
《IPOの評価指標》
| 供給額 ?投資家がIPOで吸収する金額。公開株数(公募+売出)と想定価格から算出。小さいほど初値は上昇しやすい。 | 成長率 ?直近の売上高成長率(売上高の前年比)。下段は不動産業(全市場)における成長率の中央値。 | ROE ?直近の自己資本利益率(=最終益/純資産)。下段は不動産業(全市場)におけるROEの中央値。 | PER ?想定価格を基準にした株価収益率。下段は不動産業(グロース)の単純PER(26.4末時点)。 | PBR ?想定価格を基準にした株価純資産倍率。純資産はIPOによる増資分を含む。下段は不動産業(グロース)の単純PBR(26.4末時点)。 |
|---|---|---|---|---|
| 156.2 億円 | 24.6 % | 10.6 % | 105.5 倍 | 4.4 倍 |
| 不動産業 | 7.8 % | 10.8 % | 13.7 倍 | 2.2 倍 |
|---|
初値予想と結果
上記のIPO評価を踏まえた上で、初値は想定価格4,030円から+270円(+6.7%)高い4,300円と予想します。なお、AI予測値は4,690円となっており、これと同程度の予想としています。
| 初値予想 (想定価格比) | 4,300円(9/30予想) (+270円 / +6.7%) |
|---|---|
| 想定価格 ?正式には想定発行価格。企業の成長戦略や業績、類似企業の株価などを参考に、発行企業と主幹事証券によって設定される。公開価格を決定していくプロセスの目安となる。 | 4,030円 |
| 仮条件 ?公開価格がブックビルディング方式で決められる際、引受証券会社があらかじめ提示する価格帯。機関投資家や他の幹事証券会社等のヒアリング結果を勘案し、主幹事証券と発行企業によって決定される。 | -円 ~ -円 |
| 公開価格 ?株式を新規に公開した際の公募・売り出し価格。 | -円 |
| 初値 ?証券取引所に上場後、最初に取引が成立した値段。 (公開価格比) | -円 (-円 / -%) |

過去のIPO
最後に過去の類似IPOの状況ですが、直近では19年12月に上場したSREホールディングス(2980)の初値騰落率は-6.6%でした。
今回のIPOと同じ不動産業関連に分類されるIPOは2007年以降78件で、初値が公開価格を上回った割合(勝率)は73.1%、初値騰落率の平均は+54.1%(中央値+27.0%)となっています。
また、今回と同じ中大型以上のIPOは2017年以降173件で、勝率は54.9%、初値騰落率の平均は+15.4%(中央値+1.8%)となっています。
▌類似案件のIPO実績
| 銘柄名 | 騰落率 % | 供給額 億 | 成長率 % | ROE % |
|---|---|---|---|---|
| SREホールディングス | -6.6% | 153.4 | 9.9% | 7.1% |
| カチタス | +1.5% | 377.6 | 57.2% | 30.7% |
| ファーストブラザーズ | +2.5% | 71.6 | 225.2% | 20.3% |
▌不動産業のIPO実績
(不動産の販売・仲介・賃貸管理事業など)
| 不動産 | 勝率 | 平均騰落率 | |||
|
|
|
(2026/9/30 現在)
不動産業の直近IPO
| コード/銘柄 | 上場日 | 初値騰落率 |
|---|---|---|
| 623A ベルテックス | 2026/9/18 | +10.4 % |
| 5537 AlbaLink | 2025/12/15 | +42.3 % |
| 391A 山忠 | 2025/7/29 | ±0.0 % |
| 276A ククレブ | 2024/11/28 | +31.6 % |
| 146A コロンビアW | 2024/3/27 | +13.5 % |
不動産のIPO騰落率分布
▌中大型以上のIPO実績
(中大型以上:供給額50億円以上のIPO)
| 中大型以上 | 勝率 | 平均騰落率 | |||
|
|
|
(2026/9/30 現在)
中大型以上の直近IPO
| コード/銘柄 | 上場日 | 初値騰落率 |
|---|---|---|
| 619A オリバー | 2026/9/16 | +1.6 % |
| 618A KOMPEITO | 2026/9/11 | -7.5 % |
| 593A ティアフォー | 2026/7/22 | -7.0 % |
| 603A アイ・グリッド | 2026/7/29 | +23.8 % |
| 581A GO | 2026/6/16 | +21.3 % |
中大型以上のIPO騰落率分布
(データ引用:日本証券取引所 新規上場会社情報)